Rodzina zamachowca może dostać odszkodowanie z polisy? W grę wchodzą ogromne pieniądze
Czy bliscy Michała Oksińskiego, sprawcy tragicznego zamachu na Rynku Głównym w Krakowie, mogą otrzymać pieniądze z jego ubezpieczenia na życie? Choć polisa miała zapewnić rodzinie finansowe bezpieczeństwo, w przypadku śmierci ubezpieczonego, który dopuścił się umyślnego przestępstwa, sprawa wygląda zupełnie inaczej. Towarzystwa ubezpieczeniowe mają bowiem konkretne zasady dotyczące takich sytuacji. Rzecznik Warty wyjaśnia, kiedy bliscy mogą liczyć na wypłatę świadczenia, a kiedy ubezpieczyciel ma prawo odmówić przekazania pieniędzy.
Tragiczne wydarzenia w Krakowie wywołały wiele pytań, także tych dotyczących finansowych konsekwencji śmierci sprawcy. W centrum zainteresowania znalazła się między innymi kwestia ubezpieczenia na życie i pieniędzy, które mogłyby trafić do wskazanych w polisie bliskich. Czy w tak wyjątkowych okolicznościach obowiązują standardowe zasady, a rodzina może liczyć na naprawdę wysokie świadczenie? „Super Biznes” poprosił o wyjaśnienie przedstawiciela Towarzystwa Ubezpieczeń i Reasekuracji Warta.
Krwawy zamach na Rynku w Krakowie. Michał Oksiński zmarł w szpitalu
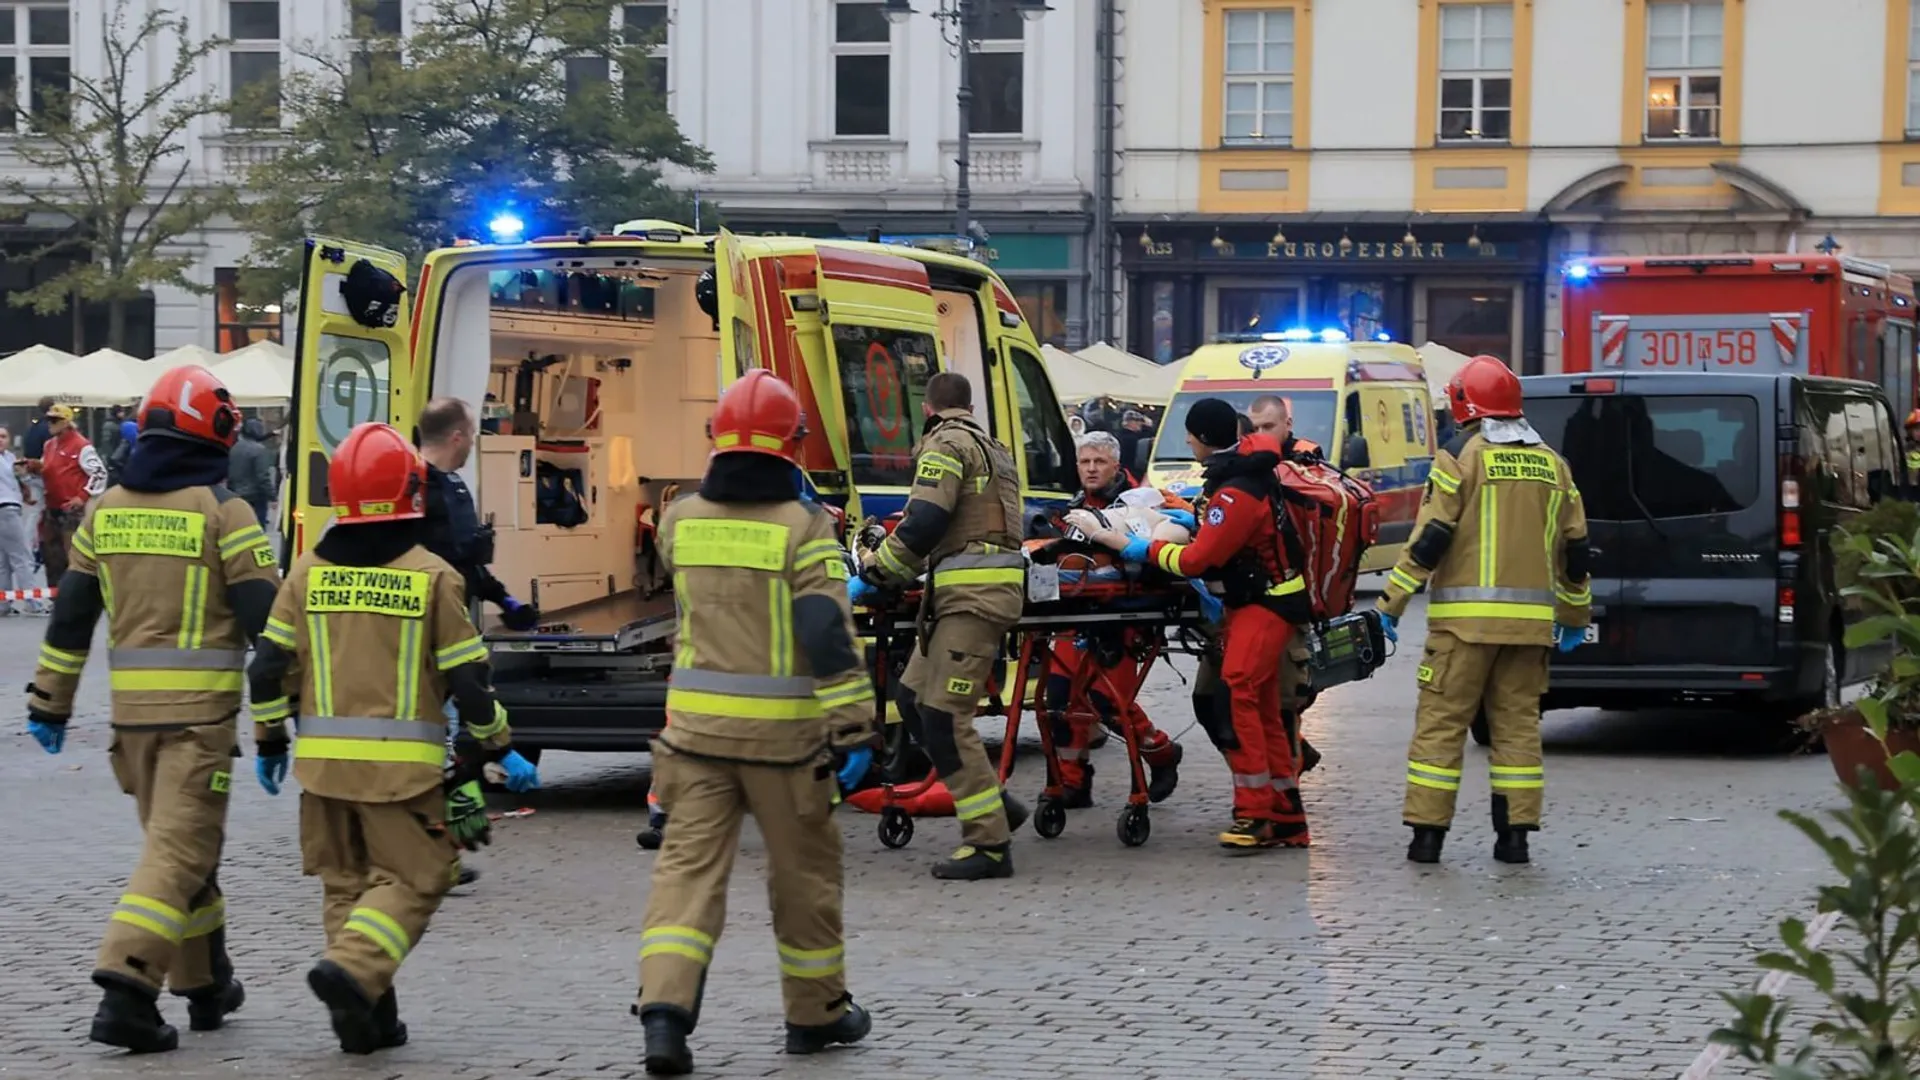
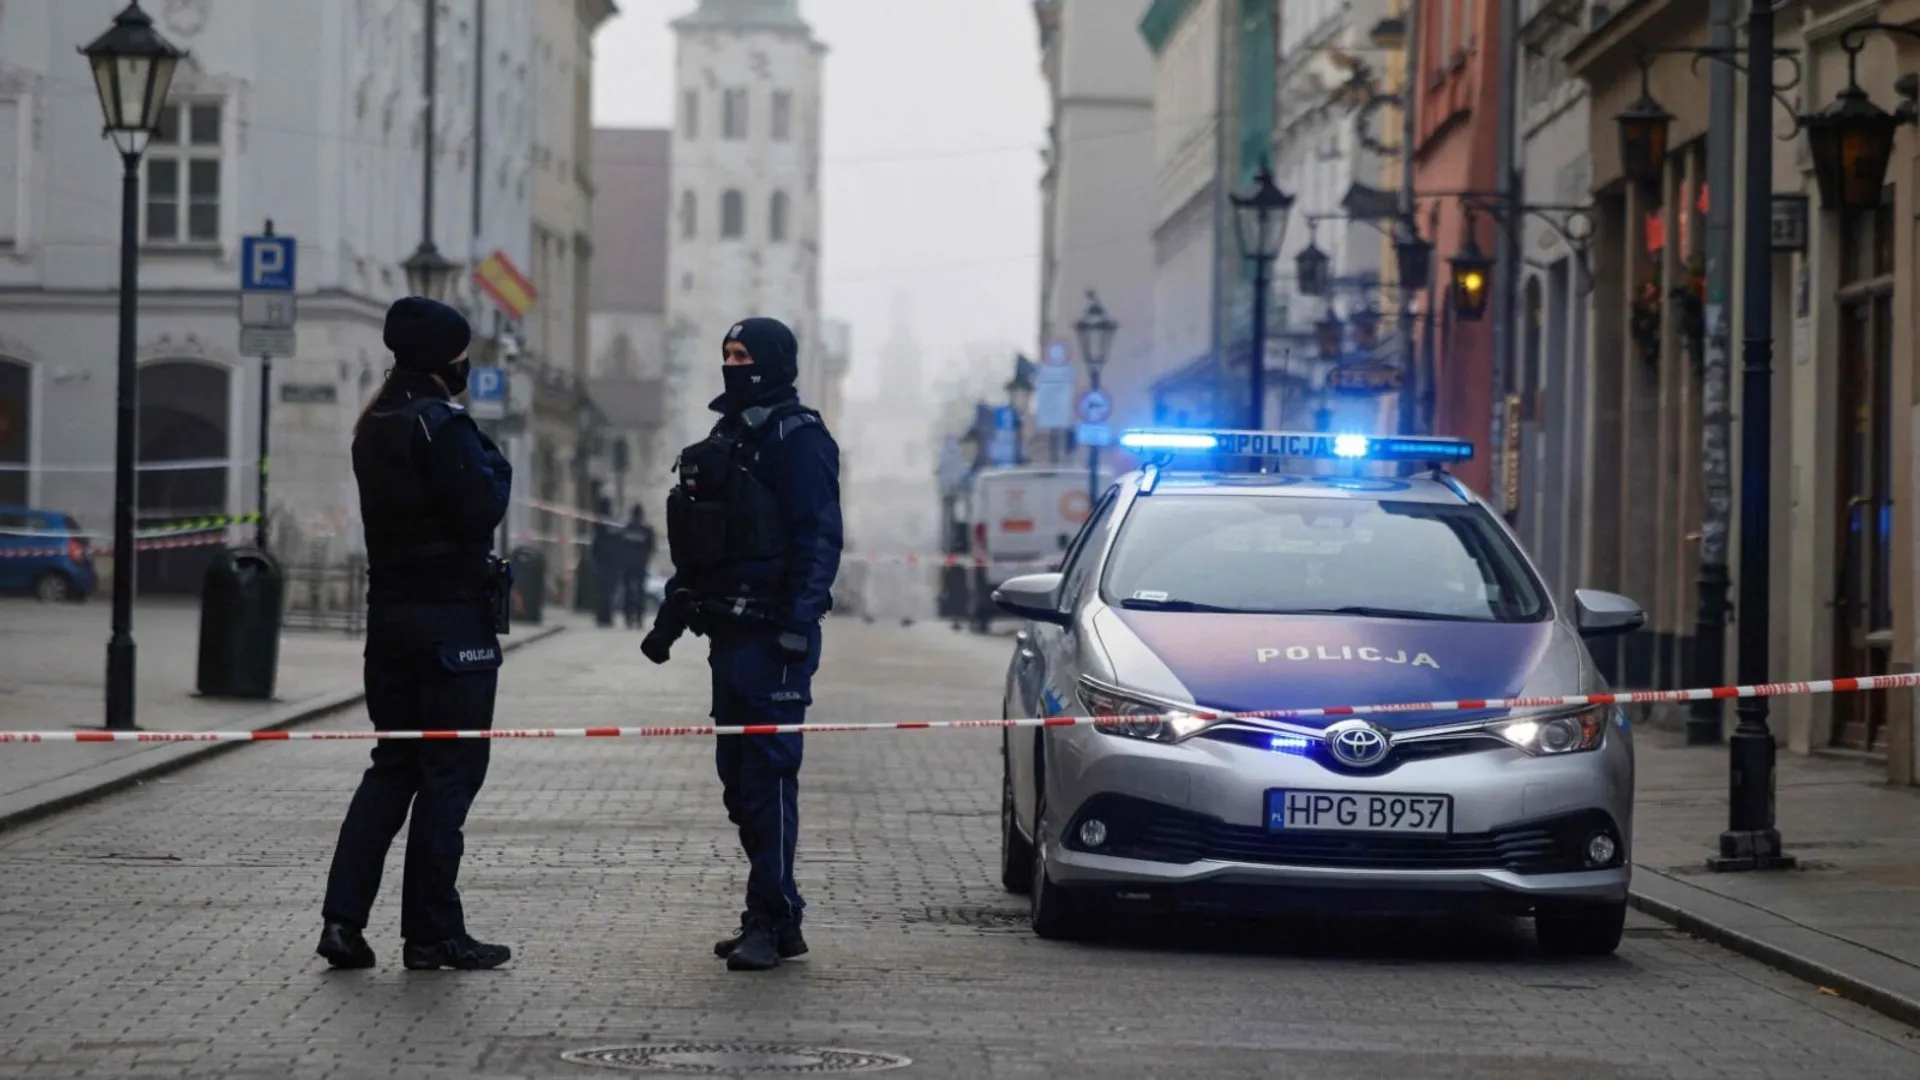
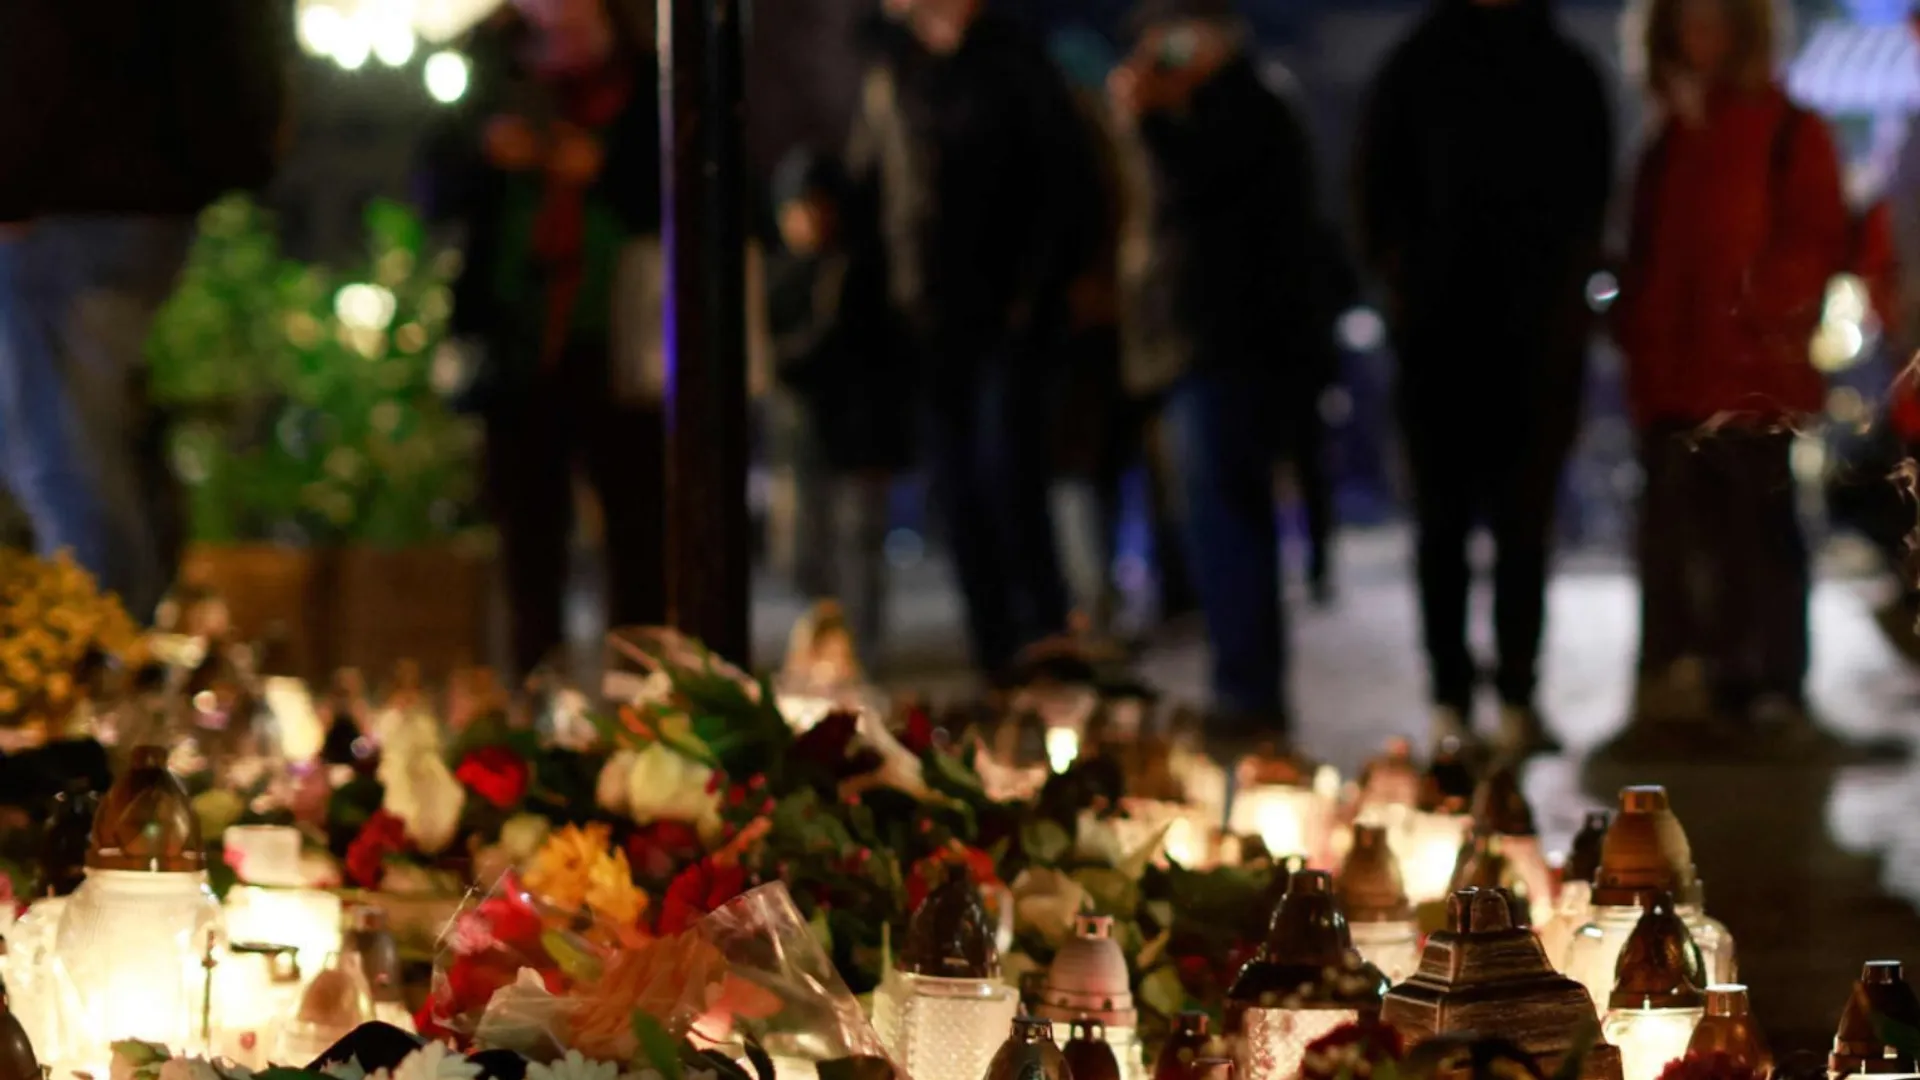
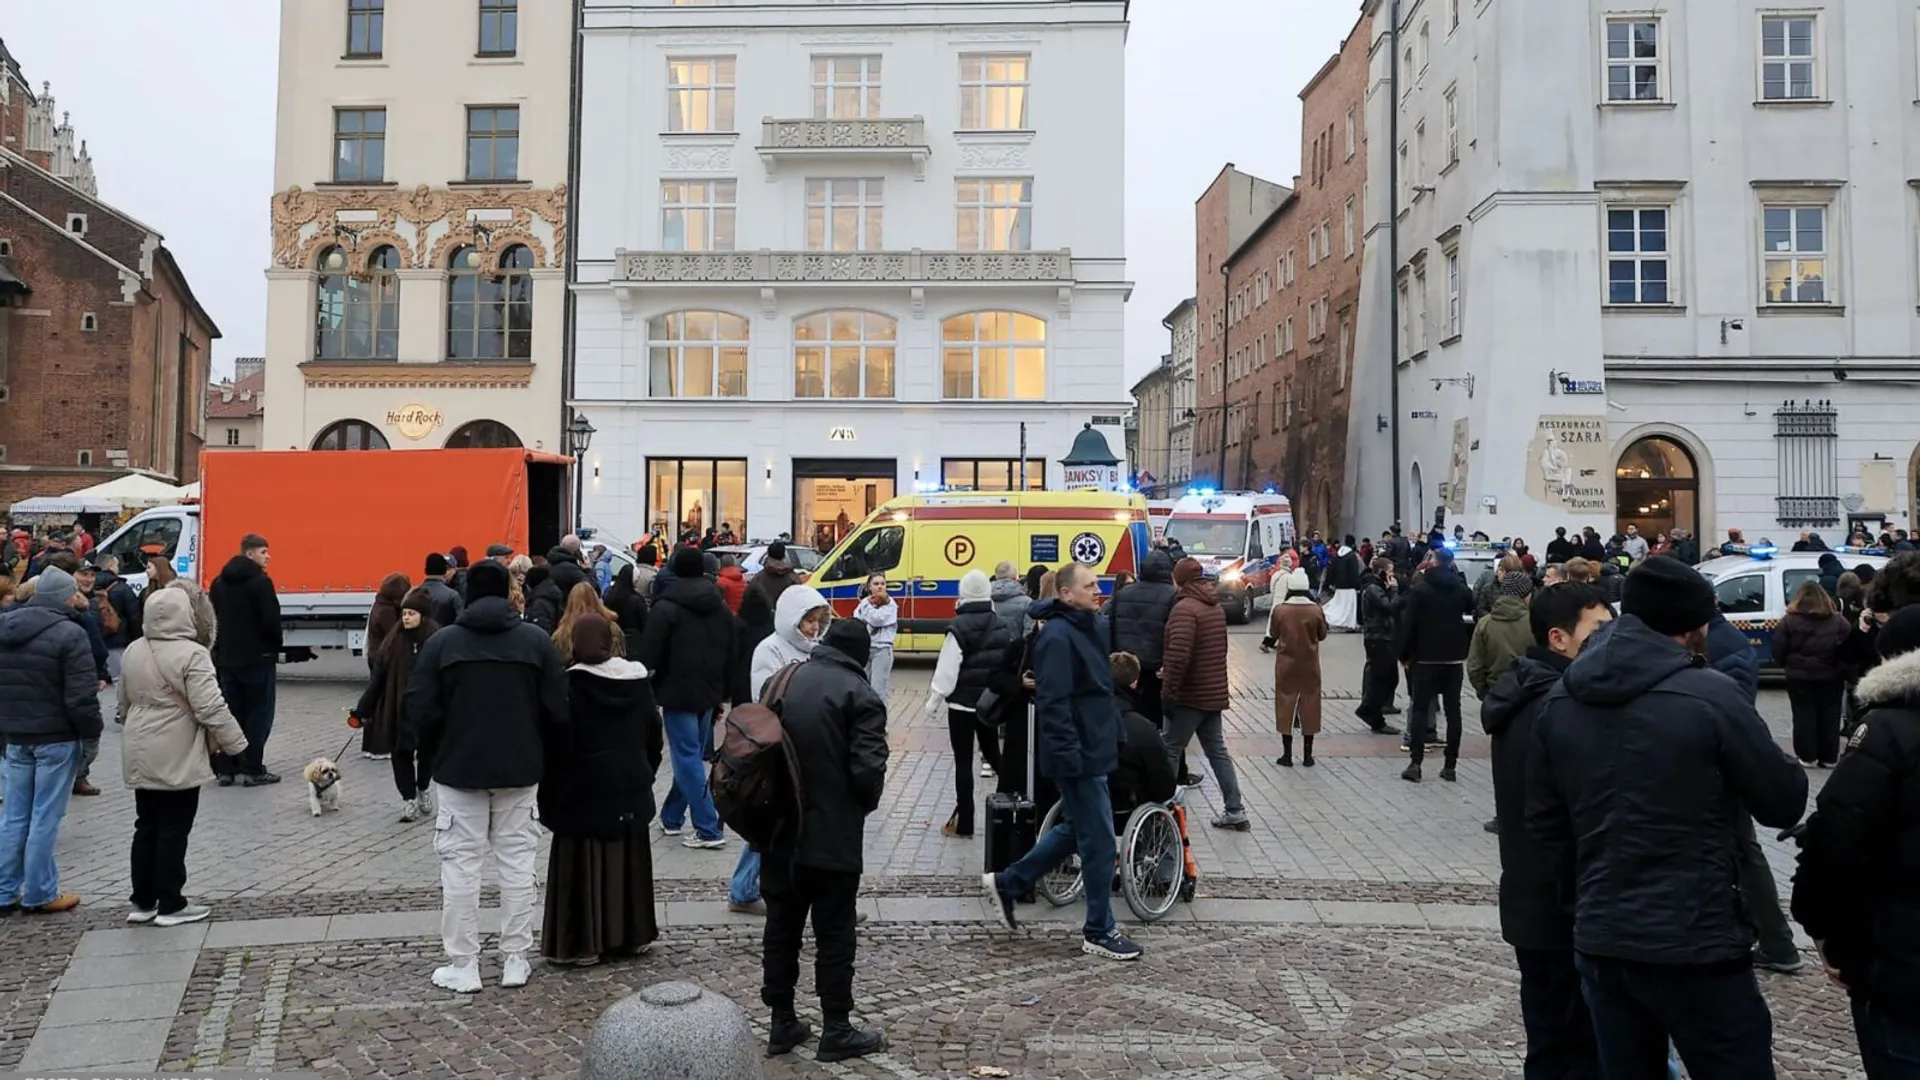
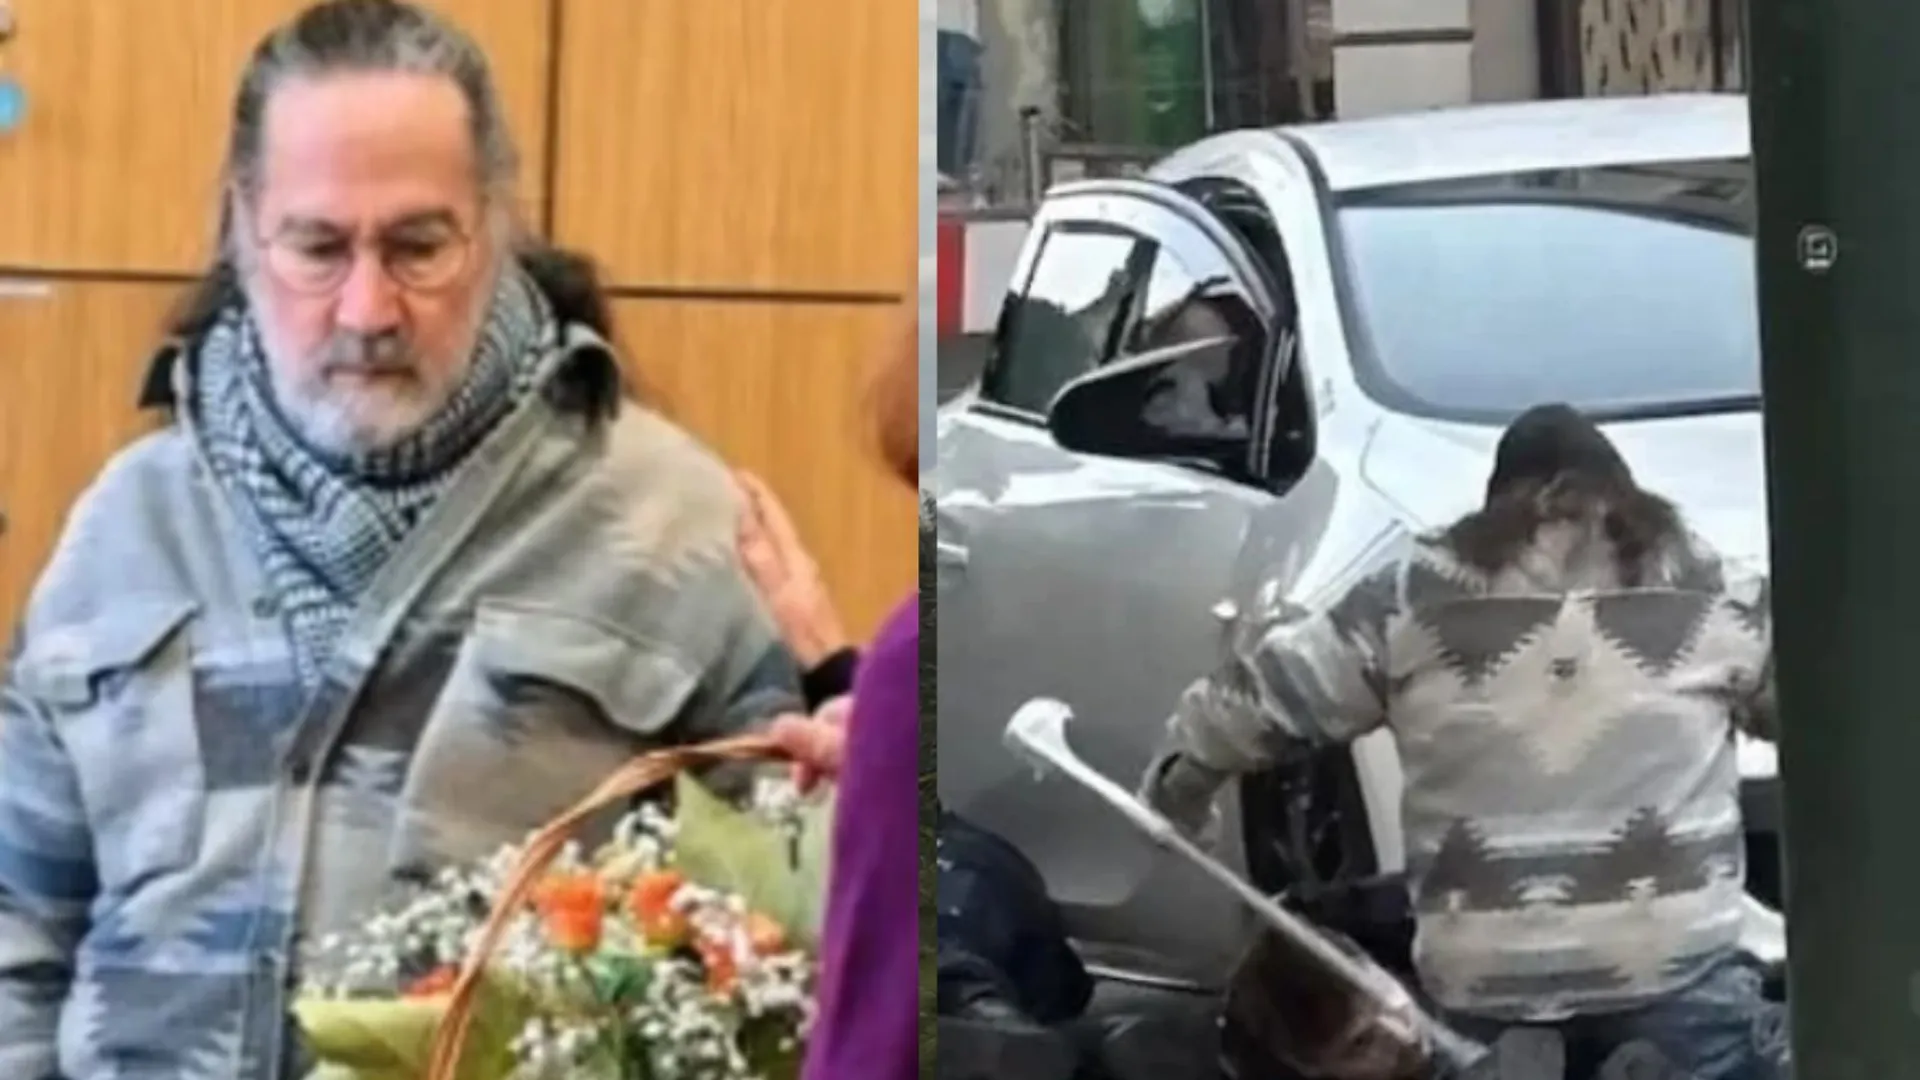
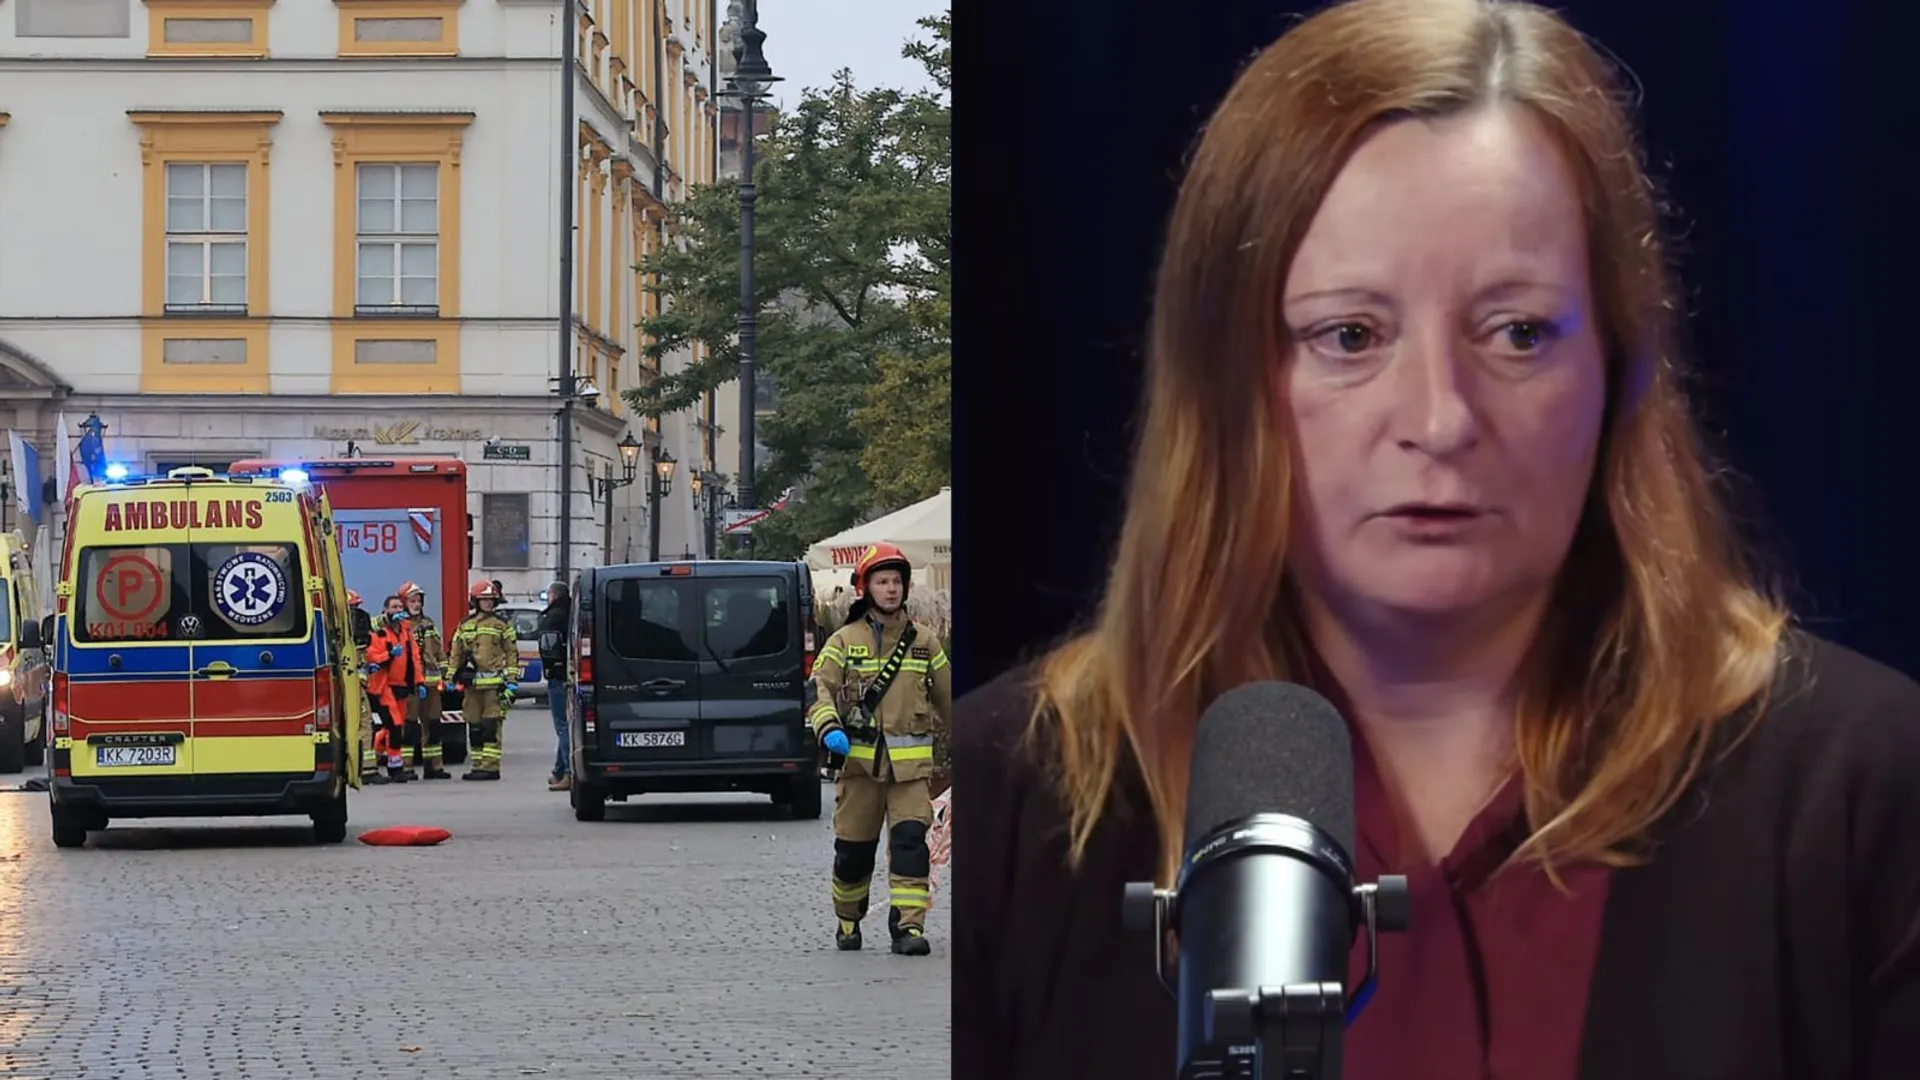
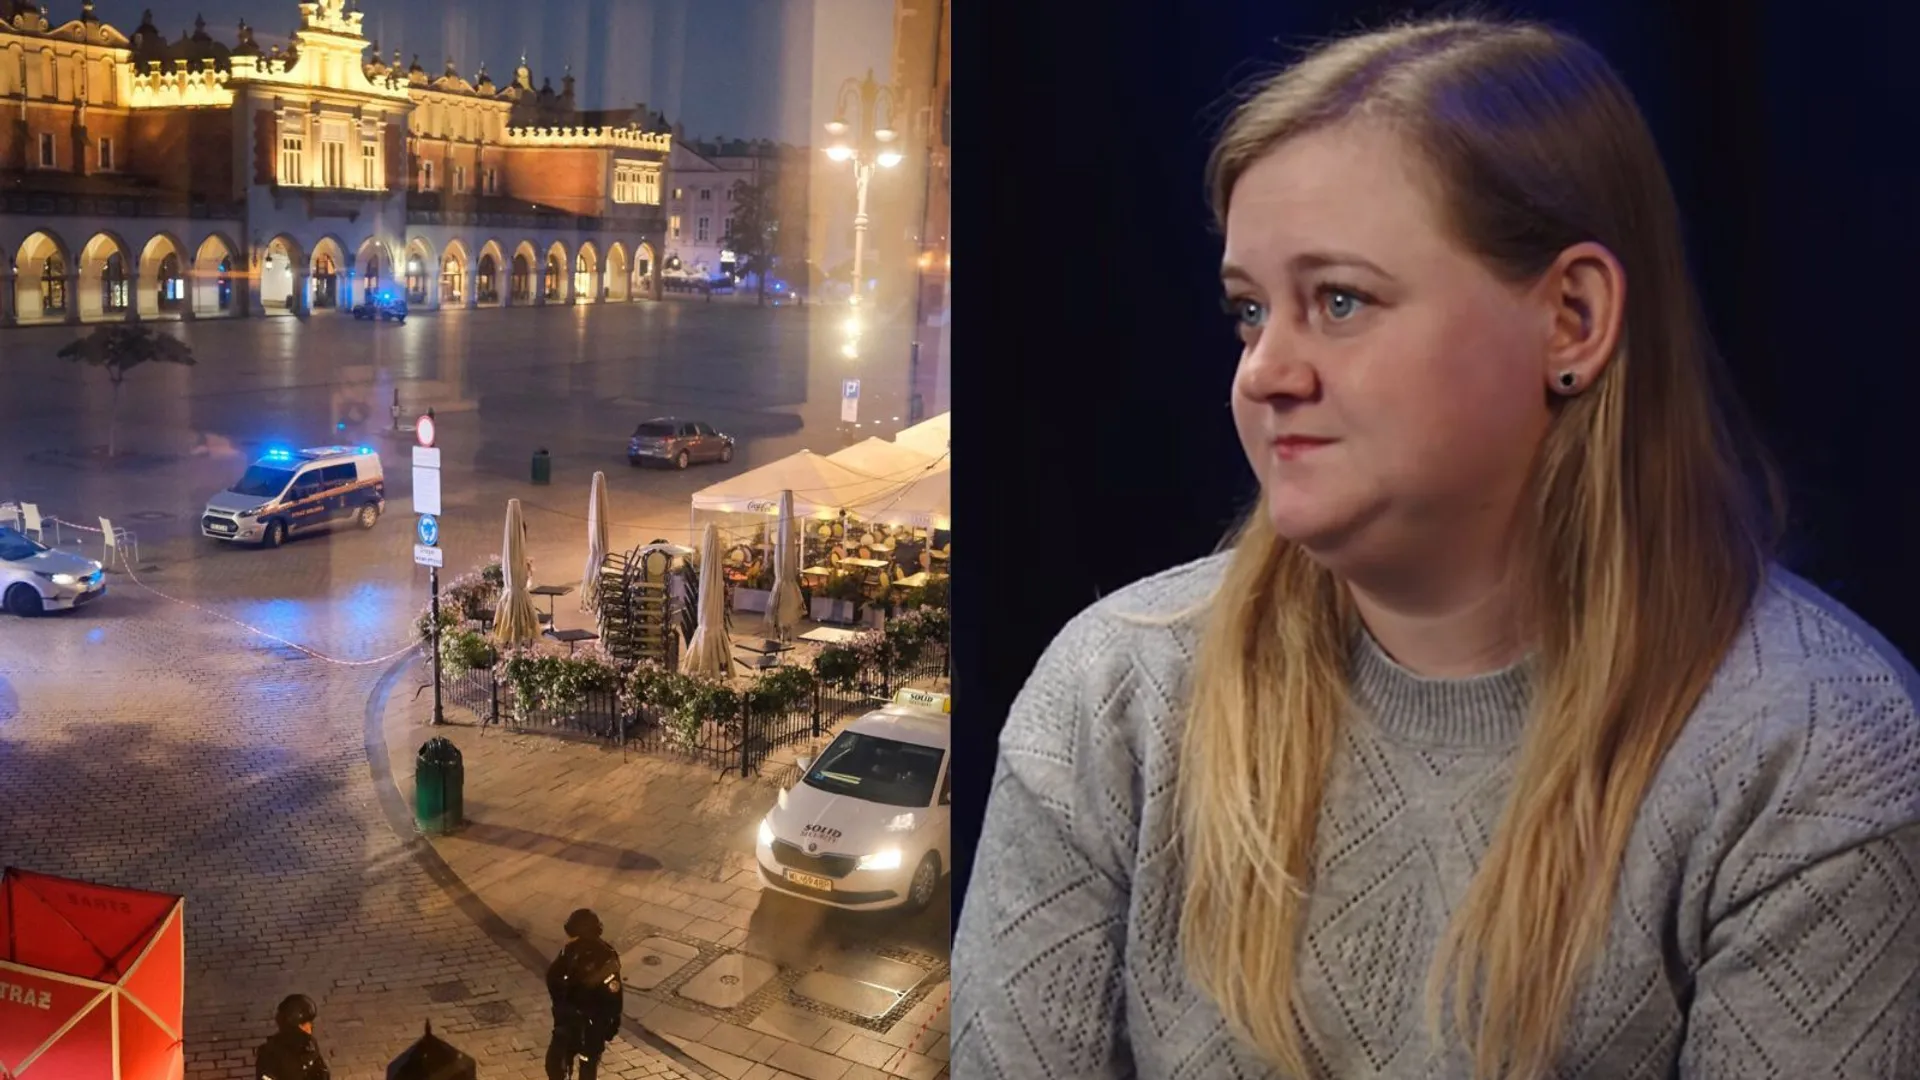
Do tragedii, która wstrząsnęła Krakowem i całą Polską, doszło 7 listopada 2026 roku. 24-letni Michał Oksiński, mieszkaniec Ostrowca Świętokrzyskiego, wjechał samochodem na Rynek Główny, a następnie zaczął strzelać do przypadkowych przechodniów. Bilans ataku był tragiczny: zginęło sześć osób, a 15 zostało rannych. Wśród poszkodowanych znaleźli się również obcokrajowcy.
Napastnika powstrzymali policjanci, którzy podczas interwencji również zostali postrzeleni. Sam Oksiński odniósł poważne obrażenia i trafił do szpitala w stanie krytycznym. Zmarł 9 listopada, zanim śledczy zdążyli przedstawić mu zarzuty.
Na tym jednak nie kończy się lista tragicznych wydarzeń związanych z 24-latkiem. Jak ustaliła Prokuratura Krajowa, tego samego dnia w rodzinnym mieszkaniu w Ostrowcu Świętokrzyskim mężczyzna miał zastrzelić swoich rodziców oraz 21-letnią siostrę. Śledczy prowadzą postępowanie dotyczące zarówno zabójstw w Ostrowcu, jak i ataku terrorystycznego w Krakowie.
W związku z tragicznymi wydarzeniami pojawiają się również pytania o kwestie finansowe i ewentualne ubezpieczenia. Jedno z nich dotyczy tego, czy rodzina sprawcy może otrzymać pieniądze z polisy na życie, jeśli mężczyzna był ubezpieczony. W końcu takie świadczenie może opiewać na naprawdę wysokie kwoty. Czy wskazanie bliskich jako osób uposażonych wystarczy, by otrzymali pieniądze po śmierci ubezpieczonego? Okazuje się, że nie zawsze.
Zobacz też: Melania Trump zwróciła się do Marty Nawrockiej. Apel usłyszał cały świat | Świat Gwiazd
Czy rodzina sprawcy dostanie pieniądze z polisy? Warta wyjaśnia zasady
Ubezpieczenie na życie ma przede wszystkim zapewnić finansową ochronę bliskim na wypadek śmierci osoby ubezpieczonej. Nie oznacza to jednak, że świadczenie zostanie wypłacone w każdej możliwej sytuacji. Towarzystwa ubezpieczeniowe stosują bowiem wyłączenia odpowiedzialności, które określają, kiedy mogą odmówić przekazania pieniędzy osobom uposażonym.
Szczególnie istotny jest przypadek, w którym śmierć ubezpieczonego następuje w bezpośrednim związku z popełnionym przez niego umyślnym przestępstwem. W takiej sytuacji rodzina nie może automatycznie zakładać, że otrzyma świadczenie tylko dlatego, że została wskazana w umowie. Wyjaśnił to w rozmowie z „Super Biznesem” Krzysztof Kulasza, rzecznik prasowy Towarzystwa Ubezpieczeń i Reasekuracji Warta.
Osoby, które są ofiarami przestępstwa objęte są ochroną ubezpieczeniową w ofercie ubezpieczeń na życie 'Warty'. Wyłączenia dotyczą m.in. sprawców przestępstw oraz osób czynnie uczestniczących w zamieszkach, rozruchach, aktach terroru - podkreśla.
Rzecznik zaznaczył jednocześnie, że przedstawione wyjaśnienia mają charakter ogólny i odnoszą się do sytuacji hipotetycznej. Nie dotyczą bezpośrednio żadnego konkretnego zdarzenia ani określonych osób.
Jak wygląda to w praktyce? Ubezpieczyciel bada przede wszystkim, czy istnieje bezpośredni związek przyczynowo-skutkowy między umyślnym przestępstwem a śmiercią ubezpieczonego. Nie wystarczy więc samo stwierdzenie, że dana osoba dopuściła się czynu zabronionego. Znaczenie ma to, czy właśnie w wyniku tego czynu doszło do jej śmierci.
Jeśli osobą ubezpieczoną jest sprawca przestępstwa – każda sytuacja rozpatrywana jest indywidualnie. Najczęściej rozpatrujemy taką sprawę na podstawie dostępnej dokumentacji, jednakże w niektórych sytuacjach do prawidłowego rozpatrzenia może być wymagany wyrok sądu. W przypadku gdy osobą ubezpieczoną jest osoba poszkodowana przez sprawcę zabójstwa – wyrok sądu nie jest wymagany - zaznacza dla "Super Biznesu" rzecznik prasowy "Warty".
Co istotne, sposób, w jaki zginął sprawca, nie musi zmieniać oceny ubezpieczyciela. Jak wyjaśnia Warta, znaczenia nie ma to, czy sprawca umyślnego przestępstwa poniósł śmierć podczas policyjnej interwencji, zginął z ręki osoby trzeciej działającej w obronie własnej, czy też popełnił samobójstwo bezpośrednio po dokonaniu zbrodni.
W przypadku śmierci osoby będącej sprawcą przestępstwa z winy umyślnej – np. zabójstwa, nie ma znaczenia w jaki sposób sprawca zginął – osobom uposażonym z polisy sprawcy nie przysługuje świadczenie - wskazuje Krzysztof Kulasza.
Warto jednak pamiętać, że ostateczna decyzja zależy od konkretnej umowy, zakresu ochrony i okoliczności zdarzenia. Nie każda sytuacja może być rozpatrywana według identycznego schematu.
Zobacz też: Negocjator o zachowaniu męża Koprowskiej. Nie zostawił wątpliwości | Świat Gwiazd
Kiedy ubezpieczyciel nie wypłaci pieniędzy? Oto lista najważniejszych wyłączeń
Przestępstwo nie jest jedyną sytuacją, w której rodzina może mieć problem z otrzymaniem pieniędzy z ubezpieczenia na życie. Lista wyłączeń odpowiedzialności bywa długa, a jej szczegółowy zakres zależy od towarzystwa i rodzaju wykupionej polisy. Dlatego przed podpisaniem umowy warto dokładnie zapoznać się z Ogólnymi Warunkami Ubezpieczenia, czyli OWU.
Portal Lucky.pl wskazuje kilka często spotykanych ograniczeń, które mogą mieć znaczenie dla osób uposażonych:
- Samobójstwo w ciągu dwóch lat od zawarcia umowy. W polisach na życie standardowo stosuje się dwuletni okres, w którym ubezpieczyciel może odmówić wypłaty świadczenia w przypadku samobójstwa. Po upływie tego czasu ochrona zazwyczaj obejmuje również taki scenariusz, zgodnie z warunkami umowy i przepisami.
- Śmierć w wyniku działań wojennych lub zamieszek. Wiele towarzystw wyłącza odpowiedzialność za zdarzenia związane z konfliktami zbrojnymi, rozruchami społecznymi czy aktami terroru. Szczegółowe zasady zależą od konkretnej polisy.
- Śmierć podczas popełniania lub próby popełnienia przestępstwa. Jeżeli ubezpieczony ginie w bezpośrednim związku z umyślnym czynem zabronionym, jego bliscy mogą nie otrzymać świadczenia.
- Zatajenie choroby przy zawieraniu umowy. Osoba ubiegająca się o ubezpieczenie musi rzetelnie odpowiedzieć na pytania dotyczące stanu zdrowia. Świadome podanie nieprawdziwych informacji może mieć konsekwencje dla wypłaty świadczenia, jeśli spełnione są ustawowe przesłanki odmowy.
- Śmierć pod wpływem alkoholu lub narkotyków. Nie oznacza to automatycznie utraty prawa do pieniędzy. Istotne jest między innymi to, czy nietrzeźwość lub zażycie substancji miały bezpośredni wpływ na zdarzenie prowadzące do śmierci oraz jakie zapisy zawiera umowa.
Jakie przepisy stoją za takimi decyzjami? Podstawowe znaczenie mają regulacje Kodeksu cywilnego oraz zapisy OWU. Warto przy tym zwrócić uwagę na art. 833 Kodeksu cywilnego, który dotyczy ubezpieczenia na życie i samobójstwa. Nie jest to ogólny przepis regulujący wszystkie przypadki śmierci sprawcy przestępstwa. W takich sytuacjach kluczowe znaczenie mają również odpowiednie postanowienia umowy.
W przypadku KC – jest to art. 833, w przypadku OWU – są to zapisy dot. wyłączeń odpowiedzialności (numeracja może różnić się w zależności od produktu) - tłumaczy rzecznik prasowy "Warty".
A co z osobami, które padły ofiarą przestępstwa? Tutaj sytuacja wygląda zupełnie inaczej. Bliscy ofiary, która posiadała własną polisę na życie i wskazała ich jako uposażonych, mogą otrzymać należne świadczenie. Co więcej, według wyjaśnień Warty w przypadku osoby poszkodowanej przez sprawcę zabójstwa prawomocny wyrok skazujący nie jest wymagany do rozpatrzenia wypłaty.
Jeżeli ofiarami sprawcy zabójstwa są osoby bliskie sprawcy, które posiadały ubezpieczenie na życie i miały wskazanych w swoich polisach jako uposażonych np. dalszych krewnych, wówczas tym uposażonym przysługuje świadczenie - wskazuje w rozmowie z "Super Biznesem" Krzysztof Kulasza.
Różnica jest więc zasadnicza: ubezpieczenie ma chronić osoby poszkodowane i ich bliskich, a nie zapewniać finansową korzyść wynikającą ze śmierci sprawcy umyślnego przestępstwa.
Podsumowując, rodzina sprawcy umyślnego przestępstwa, który zginął w bezpośrednim związku z popełnionym czynem, co do zasady nie otrzyma pieniędzy z jego polisy na życie. Inaczej wygląda sytuacja bliskich ofiar – jeśli zamordowane osoby miały własne ubezpieczenie i wskazały uposażonych, mogą oni otrzymać należne świadczenie. Ubezpieczyciel podkreśla więc wyraźną różnicę między sprawcą a osobą poszkodowaną. Ostateczna decyzja zależy jednak od okoliczności sprawy i zapisów konkretnej umowy.